Orlen po fuzjach: najwyższe marże od 2022 roku i niski dług
W ciągu 52 tygodni kurs Orlenu wzrósł z okolic 85 zł do ponad 160 zł. W tym samym czasie marża EBITDA w dwóch ostatnich kwartałach była najwyższa od końca 2022 roku. Ten tekst pokazuje, z czego składa się ta poprawa wyników i które jej elementy zależą od cyklu w branży paliwowej.
Kolejno: model biznesowy po fuzjach, liczby ze sprawozdań, wskaźniki na tle koncernów z regionu i ryzyka. Dane według stanu na 12 października 2026 (kurs zamknięcia 153,88 zł).
Czym zajmuje się Orlen
Orlen to zintegrowany koncern multienergetyczny. Przerabia ropę na paliwa i chemię, sprzedaje je we własnej sieci stacji, wydobywa gaz i nim handluje, a do tego produkuje energię elektryczną i ciepło.
Jak zarabia
Po połączeniu z Lotosem i PGNiG w 2022 roku to już nie jest „rafineria ze stacjami”. Skalę zmiany widać w bilansie: w ciągu jednego roku liczba akcji wzrosła z 428 mln do 1,16 mld, a kapitał własny z 52 do 136 mld zł.
Spółka raportuje dziś cztery segmenty, które reagują na różne czynniki:
- Upstream & Supply (wydobycie i dostawy): wydobycie ropy i gazu, m.in. w Norwegii, oraz obrót gazem, w dużej części po PGNiG. Zależy od cen gazu i od wysokiego opodatkowania wydobycia. W II kwartale 2026 dał 3,9 z 13,9 mld zł EBITDA LIFO grupy.
- Downstream (rafinerie i petrochemia): zarabia na marżach przerobowych, czyli różnicy między ceną produktów a ceną ropy. To najbardziej cykliczna część biznesu.
- Energy (energetyka): produkcja i dystrybucja energii elektrycznej i ciepła, w tym rosnący udział OZE.
- Consumers & Products (klienci detaliczni): stacje paliw w Polsce i za granicą. Ten segment mniej zależy od cyklu marż.
Dywersyfikacja nie usuwa cykliczności, ale ją rozkłada. Gdy marże rafineryjne słabną, gaz czy detal mogą częściowo zrównoważyć spadek, i odwrotnie.
Kluczowe liczby
Pięć lat w skrócie
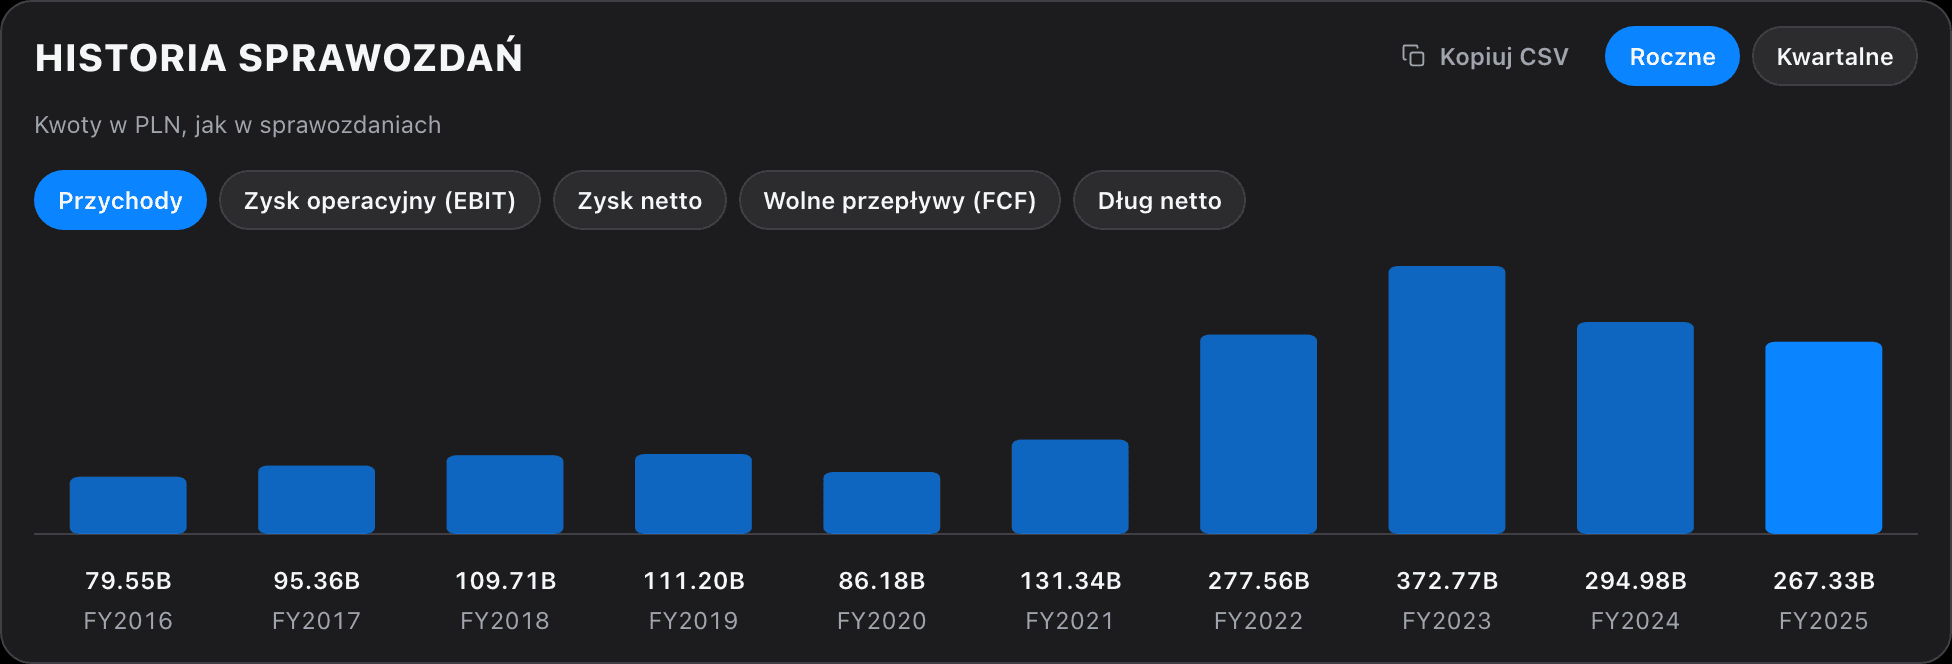
Poniżej najważniejsze pozycje ze sprawozdań. Pełną historię (dziesięć lat, osiem ostatnich kwartałów i kilkanaście pozycji, od marż po liczbę akcji) pokazuje zakładka Finanse dla Orlenu w AlphaInvestorze, płatnej aplikacji autora.
| Pozycja | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| Przychody | 131,3 mld | 277,6 mld | 372,8 mld | 295,0 mld | 267,3 mld |
| EBITDA | 19,0 mld | 56,6 mld | 45,7 mld | 23,1 mld | 38,6 mld |
| Marża EBITDA | 14,5% | 20,4% | 12,3% | 7,8% | 14,4% |
| Przepływy operacyjne | 13,3 mld | 31,0 mld | 41,9 mld | 36,6 mld | 46,6 mld |
| Capex | 11,2 mld | 20,2 mld | 36,4 mld | 30,9 mld | 30,1 mld |
| Wolne przepływy (FCF) | 2,1 mld | 10,7 mld | 5,5 mld | 5,7 mld | 16,5 mld |
| Dług netto / EBITDA | 0,96× | 0,18× | 0,31× | 0,80× | 0,29× |
Kwoty w złotych.
Rok 2024 wymaga komentarza. Raportowana marża EBITDA spadła wtedy poniżej 8%, głównie przez odpisy wartości aktywów na ok. 13,5 mld zł. Przed odpisami EBITDA wyniosła ok. 35,5 mld zł, czyli ok. 12% przychodów. Capex (nakłady inwestycyjne) od 2023 roku mieści się w przedziale 30–36 mld zł rocznie i pochłania od 65% do 87% przepływów operacyjnych. Wskaźnik dług netto / EBITDA przez cały okres nie przekroczył 1×.
W tabeli celowo nie ma zysku netto, bo w latach fuzji i odpisów dane od dostawcy bywają niespójne. Według spółki zysk netto przypadający akcjonariuszom wyniósł 11,1 mld zł w 2025 roku, kilkukrotnie więcej niż w 2024, który obciążyły wspomniane odpisy. W wyniku za 2025 też jest pozycja jednorazowa: w IV kwartale spółka zrobiła odpis ok. 2,5 mld zł, w większości na inwestycję Nowa Chemia.
Ostatnie sześć kwartałów
| Pozycja | I kw. 2025 | II kw. 2025 | III kw. 2025 | IV kw. 2025 | I kw. 2026 | II kw. 2026 |
|---|---|---|---|---|---|---|
| Przychody | 73,5 mld | 60,7 mld | 61,0 mld | 72,1 mld | 75,8 mld | 76,5 mld |
| EBITDA | 10,3 mld | 6,9 mld | 7,5 mld | 11,7 mld | 14,7 mld | 15,8 mld |
| Marża EBITDA | 14,0% | 11,4% | 12,3% | 16,2% | 19,4% | 20,7% |
| Zysk netto | 4,3 mld | 1,6 mld | 2,1 mld | 3,1 mld | 8,1 mld | 7,7 mld |
Pierwsze półrocze 2026 przyniosło 15,8 mld zł zysku netto, więcej niż cały 2025 rok. Marża EBITDA powyżej 20% jest zbliżona do najwyższej w tym zestawieniu, z 2022 roku.
EBITDA czy EBITDA LIFO?
W komunikatach Orlen podaje głównie skorygowaną EBITDA LIFO. Za 2025 rok wyniosła ona 41,9 mld zł, czyli więcej niż 38,6 mld zł raportowanej EBITDA z tabeli. Ta miara czyści wynik z dwóch rzeczy:
- wyceny zapasów ropy (LIFO): gdy ceny ropy rosną, zapasy kupione taniej podnoszą raportowany wynik, a gdy spadają, obniżają go,
- zdarzeń jednorazowych, takich jak odpisy, w 2025 roku ok. 2,5 mld zł.
Lepiej pokazuje, ile spółka zarabia na samej działalności, ale liczy ją sama spółka. Przy rafineriach warto zawsze sprawdzić, którą miarę się porównuje, i czy u konkurencji jest to ta sama miara.
W ujęciu ostatnich 12 miesięcy (od III kw. 2025 do II kw. 2026):
- przychody: 285,4 mld zł,
- EBITDA: 49,7 mld zł (marża 17,4%),
- zysk netto: 21,0 mld zł (marża 7,4%),
- wolne przepływy pieniężne: 13,4 mld zł,
- dług netto na koniec czerwca: 18,0 mld zł, czyli 0,36× EBITDA.
Skąd bierze się zwrot z kapitału (DuPont)
ROE za ostatnie 12 miesięcy wynosi ok. 14%. Rozbicie metodą DuPont pokazuje, z czego się składa:
| Składnik | Wartość |
|---|---|
| Marża netto | 7,4% |
| × Rotacja aktywów | 1,03× |
| × Dźwignia (aktywa / kapitał) | 1,84× |
| = ROE | 14,0% |
Taki układ jest typowy dla dużego koncernu paliwowo-energetycznego: niska marża przy dużej sprzedaży i umiarkowana dźwignia. Wzrost ROE w ostatnich kwartałach pochodzi niemal w całości z marży, a ta składowa najmocniej zależy od cyklu.
Wskaźniki na tle konkurencji
Najbliższe porównania w regionie to austriacki OMV i węgierski MOL. To również zintegrowane koncerny z rafinerią, chemią, detalem i wydobyciem.
| Wskaźnik | Orlen | OMV | MOL |
|---|---|---|---|
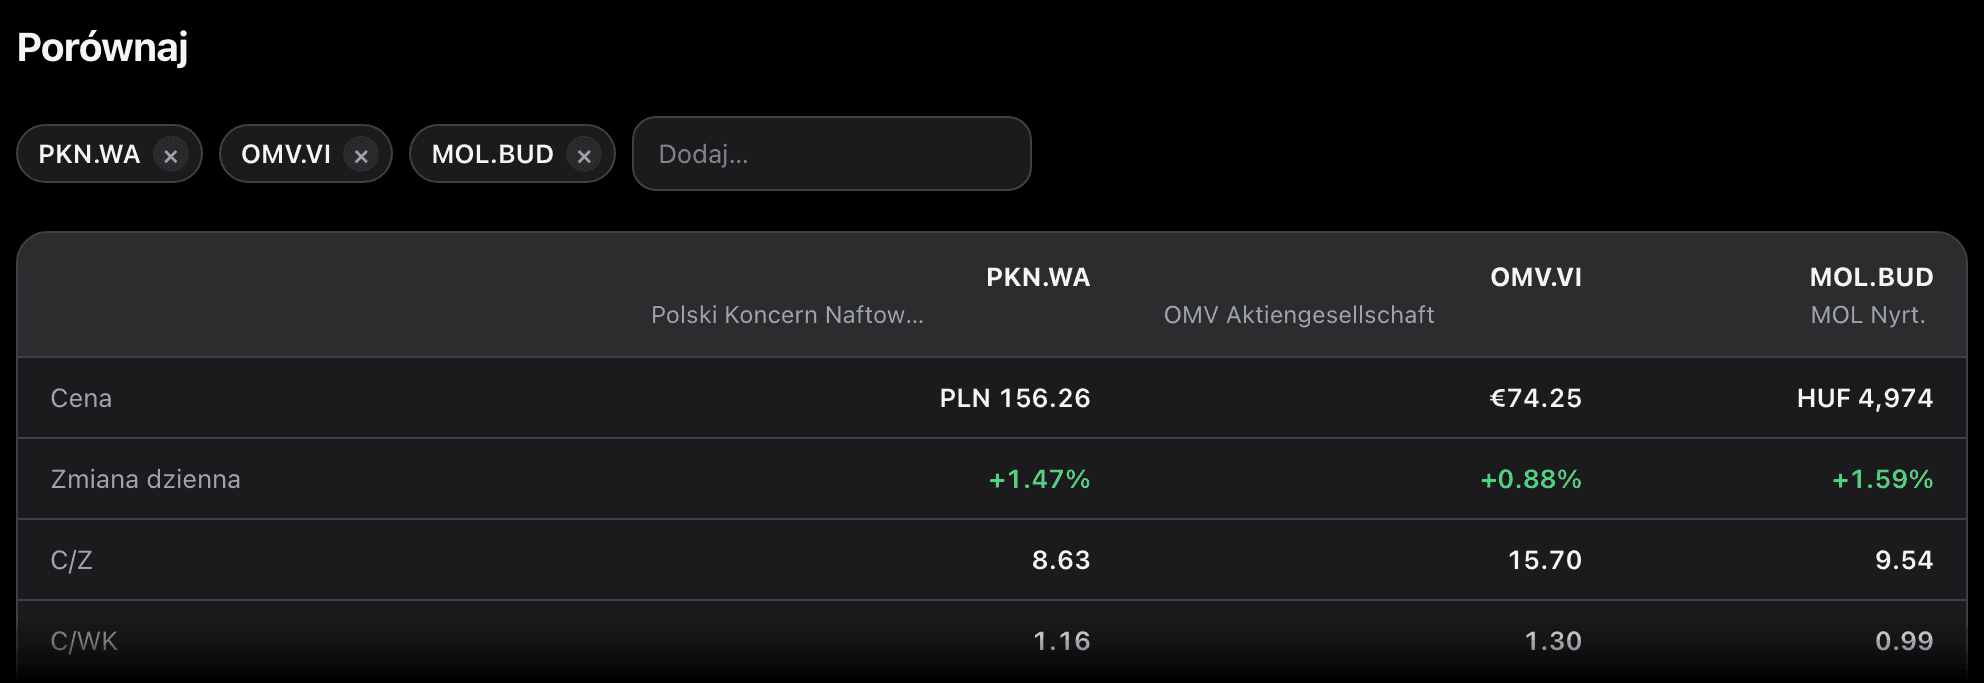
| C/Z (ostatnie 12 mies.) | 8,6× | 15,7× | 9,5× |
| C/Z (prognozowany) | 5,9× | 9,3× | 6,8× |
| C/WK | 1,16× | 1,30× | 0,99× |
| Stopa dywidendy | 5,2% | 4,3% | b.d. |
Wskaźnik C/Z Orlenu z ostatnich 12 miesięcy wynosi 8,6× wobec 15,7× dla OMV i 9,5× dla MOL. C/WK całej trójki mieści się między 0,99× a 1,30×. Sam wskaźnik nie mówi, czy cena jest wysoka, czy niska: zależy od tego, jak będą się zmieniać zyski w kolejnych latach. Te same trzy spółki, razem z rentownością i zadłużeniem, pokazuje widok Porównaj w AlphaInvestorze, płatnej aplikacji autora.
Wynik zależy też od tego, na jakim zysku liczy się wskaźnik. EBITDA z ostatnich 12 miesięcy (49,7 mld zł) jest wyższa niż w każdym z lat 2023–2025. Przy wartości przedsiębiorstwa ok. 197 mld zł (kapitalizacja plus dług netto) daje to EV/EBITDA ok. 4,0×. Gdy zamiast niej użyć średniej z lat 2023–2025 (2024 przed odpisami) i ostatnich 12 miesięcy (ok. 42 mld zł), wskaźnik rośnie do ok. 4,6×. Ten sam wskaźnik daje więc różne wyniki zależnie od tego, jaki okres przyjmie się za punkt odniesienia.
Pozostałe wskaźniki przy kursie 153,88 zł:
- Stopa zysku (odwrotność C/Z) wynosi ok. 11,8%, a stopa wolnych przepływów (FCF / kapitalizacja) ok. 7,5%.
- Dywidenda 8 zł na akcję (wypłacona w czerwcu 2026) to ok. 9,3 mld zł, czyli ok. 44% zysku netto z ostatnich 12 miesięcy i ok. 70% wolnych przepływów.
- Kapitalizacja wynosi 178,6 mld zł przy kapitale własnym 148 mld zł.
Ryzyka
- Cykliczność marż. Marże rafineryjne i petrochemiczne zmieniają się razem z cyklem w branży. Nawet przed odpisami EBITDA w 2024 roku była o ponad jedną trzecią niższa niż w 2022.
- Program inwestycyjny. Spółka podała rekordowe 32,6 mld zł nakładów inwestycyjnych w 2025 roku, a w samym II kwartale 2026 kolejne 9,3 mld zł. Odpis na Nową Chemię pokazuje, że część nakładów może nie przynieść zakładanego zwrotu. Przy niższych zyskach spółka musiałaby wybierać między inwestycjami, dywidendą i wyższym długiem.
- Kontrola państwa. Skarb Państwa ma blisko połowę akcji. Decyzje o inwestycjach, cenach paliw czy dywidendzie nie muszą być podejmowane wyłącznie z myślą o akcjonariuszach mniejszościowych.
- Regulacje i podatki. Podatki od nadzwyczajnych zysków, regulowane ceny energii i gazu czy wysokie opodatkowanie wydobycia w Norwegii mogą zabrać część zysku w dobrych latach.
- Jakość danych w okresie po fuzji. Liczby sprzed 2022 roku dotyczą innej, mniejszej spółki, więc porównania wieloletnie trzeba czytać ostrożnie.
Dane do śledzenia w kolejnych raportach
- Marża EBITDA w wynikach za III kwartał 2026 (publikacja 19 listopada): czy utrzyma się blisko 20%, czy zacznie wracać do średniej.
- Wolne przepływy po capexie: w I kwartale 2026 FCF wyniósł tylko 1,6 mld zł mimo bardzo dobrego zysku.
- Dług netto po wypłacie dywidendy: między marcem a czerwcem wzrósł z 10,7 do 18,0 mld zł.
- Polityka dywidendowa na 2027: czy wyższe zyski przełożą się na wyższą wypłatę.
Metodologia. Dane finansowe ze sprawozdań spółki za pośrednictwem dostawcy danych rynkowych (EODHD), te same, które pokazuje zakładka Finanse w AlphaInvestorze. EBITDA w tabelach to EBITDA raportowana (nie LIFO), capex to wydatki inwestycyjne z rachunku przepływów. Zysk netto za lata 2024 i 2025, EBITDA LIFO, nakłady inwestycyjne i dane segmentowe według komunikatów spółki. „Ostatnie 12 miesięcy” to suma kwartałów od III kw. 2025 do II kw. 2026. Tabela porównawcza: wskaźniki wszystkich trzech spółek według dostawcy danych, żeby były liczone tak samo (dla MOL dostawca nie podaje stopy dywidendy, stąd „b.d.”, czyli brak danych). Pozostałe wskaźniki Orlenu policzone samodzielnie przy kursie 153,88 zł (12.10.2026). EV to kapitalizacja plus dług netto.
Chcesz pójść dalej?
Pełną historię sprawozdań i porównanie z konkurencją pokazuje AlphaInvestor, aplikacja autora tego tekstu. Aplikacja jest płatna.
Materiał edukacyjny, nie rekomendacja inwestycyjna: narzędzia liczą wynik dla założeń, które wpisujesz, i nie mówią, co kupić. Zasady serwisu.