Meta: reklama rośnie o 26%, ale AI zjada całą gotówkę
21 października Meta opublikowała wyniki za III kwartał 2026. Przychody wzrosły o 26% rok do roku, do 64,6 mld USD, a prognoza na IV kwartał zakłada kolejny rekord. Następnego dnia kurs spadł o 7%, najmocniej od lipca. Nasdaq stracił tego dnia 2,6%.
W tym samym raporcie jest liczba, która tłumaczy większość komentarzy po wynikach: po raz pierwszy od ponad dekady wolne przepływy pieniężne Meta były ujemne. Spółka wydała na centra danych i serwery więcej, niż wygenerowała na działalności operacyjnej. Ogłosiła też nową klasę akcji bez prawa głosu, która ma m.in. ułatwić pozyskiwanie kapitału.
Ten tekst przechodzi kolejno przez model biznesowy, liczby ze sprawozdań, wskaźniki na tle innych dużych spółek technologicznych i ryzyka. Dane według stanu na 22 października 2026 (kurs zamknięcia 648,85 USD).
Czym zajmuje się Meta
Meta sprzedaje reklamy wyświetlane ponad 3,6 mld osób dziennie w Facebooku, Instagramie, WhatsAppie i Messengerze. Pieniądze z reklamy inwestuje w sztuczną inteligencję oraz w okulary i gogle VR, które na razie przynoszą straty.
Jak zarabia
Spółka raportuje dwa segmenty o bardzo różnych wynikach:
- Family of Apps (aplikacje i reklama): w III kwartale 17,1 mld USD zysku operacyjnego, po odpisie prawnym opisanym niżej. Tu powstaje praktycznie cały zysk.
- Reality Labs (gogle Quest, okulary Ray-Ban Meta, metawersum): w III kwartale 4,1 mld USD straty. Na cały 2026 rok spółka zapowiada 18–19 mld USD straty w tym segmencie.
Wzrost przychodów z reklamy w III kwartale miał dwa źródła: o 10% więcej wyświetleń reklam i o 14% wyższą średnią cenę reklamy. Według spółki cena rośnie, bo reklamy dobierane przez modele AI działają skuteczniej, i Meta przedstawia to jako dowód, że wydatki na AI już się zwracają. To interpretacja zarządu; z samych liczb nie da się oddzielić wpływu AI od innych czynników.
Kluczowe liczby
Trzy lata w skrócie
Pełna historia (dziesięć lat, kwartały, marże i zadłużenie) jest w zakładce Finanse dla Meta w AlphaInvestorze, płatnej aplikacji autora.
| Pozycja | 2023 | 2024 | 2025 | Ostatnie 12 mies. |
|---|---|---|---|---|
| Przychody | 134,9 mld | 164,5 mld | 201,0 mld | 241,6 mld |
| Marża operacyjna | 35% | 42% | 41% | 33% |
| Zysk netto | 39,1 mld | 62,4 mld | 60,5 mld | 75,2 mld |
| Przepływy operacyjne | 71,1 mld | 91,3 mld | 115,8 mld | 133,1 mld |
| Capex | 28,1 mld | 39,2 mld | 72,2 mld | 108,0 mld |
| Wolne przepływy (FCF) | 43,0 mld | 52,1 mld | 43,6 mld | 25,1 mld |
| Gotówka netto | 47,0 mld | 49,0 mld | 22,8 mld | 1,5 mld |
Kwoty w USD. Capex (nakłady inwestycyjne) obejmuje spłatę kapitału leasingów finansowych, tak jak liczy go spółka. Gotówka netto to gotówka i papiery wartościowe minus dług długoterminowy. „Ostatnie 12 miesięcy” to okres od IV kw. 2025 do III kw. 2026.
Najważniejsze zmiany w tabeli dotyczą proporcji między przychodami a wydatkami. Przychody wzrosły o 80% w niecałe trzy lata. Capex rósł szybciej: z 28 do 108 mld USD rocznie, czyli prawie czterokrotnie. Skutek widać w ostatnim wierszu. Na koniec 2024 roku Meta miała 49 mld USD gotówki netto, a według ostatnich danych gotówka i dług niemal się równoważą.
Ostatnie kwartały: capex dogania przepływy
| Pozycja | I kw. 2025 | II kw. 2025 | III kw. 2025 | IV kw. 2025 | I kw. 2026 | II kw. 2026 | III kw. 2026 |
|---|---|---|---|---|---|---|---|
| Przychody | 42,3 mld | 47,5 mld | 51,2 mld | 59,9 mld | 56,3 mld | 60,8 mld | 64,6 mld |
| Marża operacyjna | 41% | 43% | 40% | 41% | 41% | 31% | 20% |
| Przepływy operacyjne | 24,0 mld | 25,6 mld | 30,0 mld | 36,2 mld | 32,2 mld | 31,9 mld | 32,8 mld |
| Capex | 13,7 mld | 17,0 mld | 19,4 mld | 22,1 mld | 19,8 mld | 31,1 mld | 34,9 mld |
| FCF | 10,3 mld | 8,5 mld | 10,6 mld | 14,1 mld | 12,4 mld | 0,8 mld | −2,1 mld |
W ciągu roku przepływy operacyjne wzrosły o ok. 9%, a capex o 80%. W II kwartale 2026 wolne przepływy spadły prawie do zera, a w III zeszły poniżej zera.
Marża z III kwartału zawiera jednorazowy odpis 9,9 mld USD na ugodę z 52 prokuratorami generalnymi stanów w sprawach o wpływ mediów społecznościowych na zdrowie psychiczne nastolatków (łącznie do ok. 18,6 mld USD wypłat). Bez niego marża operacyjna wyniosłaby ok. 35%, a zysk na akcję 7,40 USD zamiast 3,83 USD. Rok wcześniej marża wynosiła 40–43%. Różnica wynika z kosztów, które rosną szybciej niż przychody: głównie amortyzacji nowych serwerów i wynagrodzeń specjalistów od AI.
Ile jeszcze zostało do wydania
Spółka podnosiła prognozę capexu na 2026 rok przy każdych wynikach:
- styczeń: 115–135 mld USD,
- kwiecień: 125–145 mld USD,
- lipiec: 130–145 mld USD,
- październik: 135–145 mld USD.
Po trzech kwartałach wydała ok. 85,8 mld USD. Środek obecnego przedziału oznacza więc ok. 54 mld USD capexu w samym IV kwartale, czyli więcej niż przepływy operacyjne z któregokolwiek dotychczasowego kwartału. Przy przepływach operacyjnych na poziomie z ostatnich kwartałów (32–36 mld USD) wolne przepływy w IV kwartale byłyby ujemne.
Źródła finansowania widać w bilansie i w przepływach:
- dług długoterminowy wzrósł z 58,7 mld USD na koniec 2025 roku do 80,9 mld USD na koniec września,
- skup akcji własnych został wstrzymany: w pierwszym półroczu 2026 spółka nie odkupiła ani jednej akcji, wobec 22,9 mld USD rok wcześniej (dywidenda, ok. 1,35 mld USD kwartalnie, jest wypłacana dalej),
- nowe akcje klasy C, opisane w kolejnej części.
Akcje bez prawa głosu: co się zmienia
Od stycznia 2027 roku każdy akcjonariusz dostanie jedną akcję klasy C za każdą posiadaną akcję klasy A lub B. Akcje klasy C będą notowane na Nasdaq, ale nie dają prawa głosu. Spółka zaznacza, że kurs akcji klasy A powinien zachować się jak po podziale 2 do 1.
Samo wydanie nie zmienia obecnym akcjonariuszom udziału w zyskach ani siły głosu. Zmienia natomiast możliwości spółki: akcjami klasy C Meta może pozyskiwać kapitał, płacić pracownikom i finansować przejęcia bez rozwadniania kontroli Marka Zuckerberga. Podobną strukturę akcji ma od 2014 roku Alphabet.
Wskaźniki na tle konkurencji
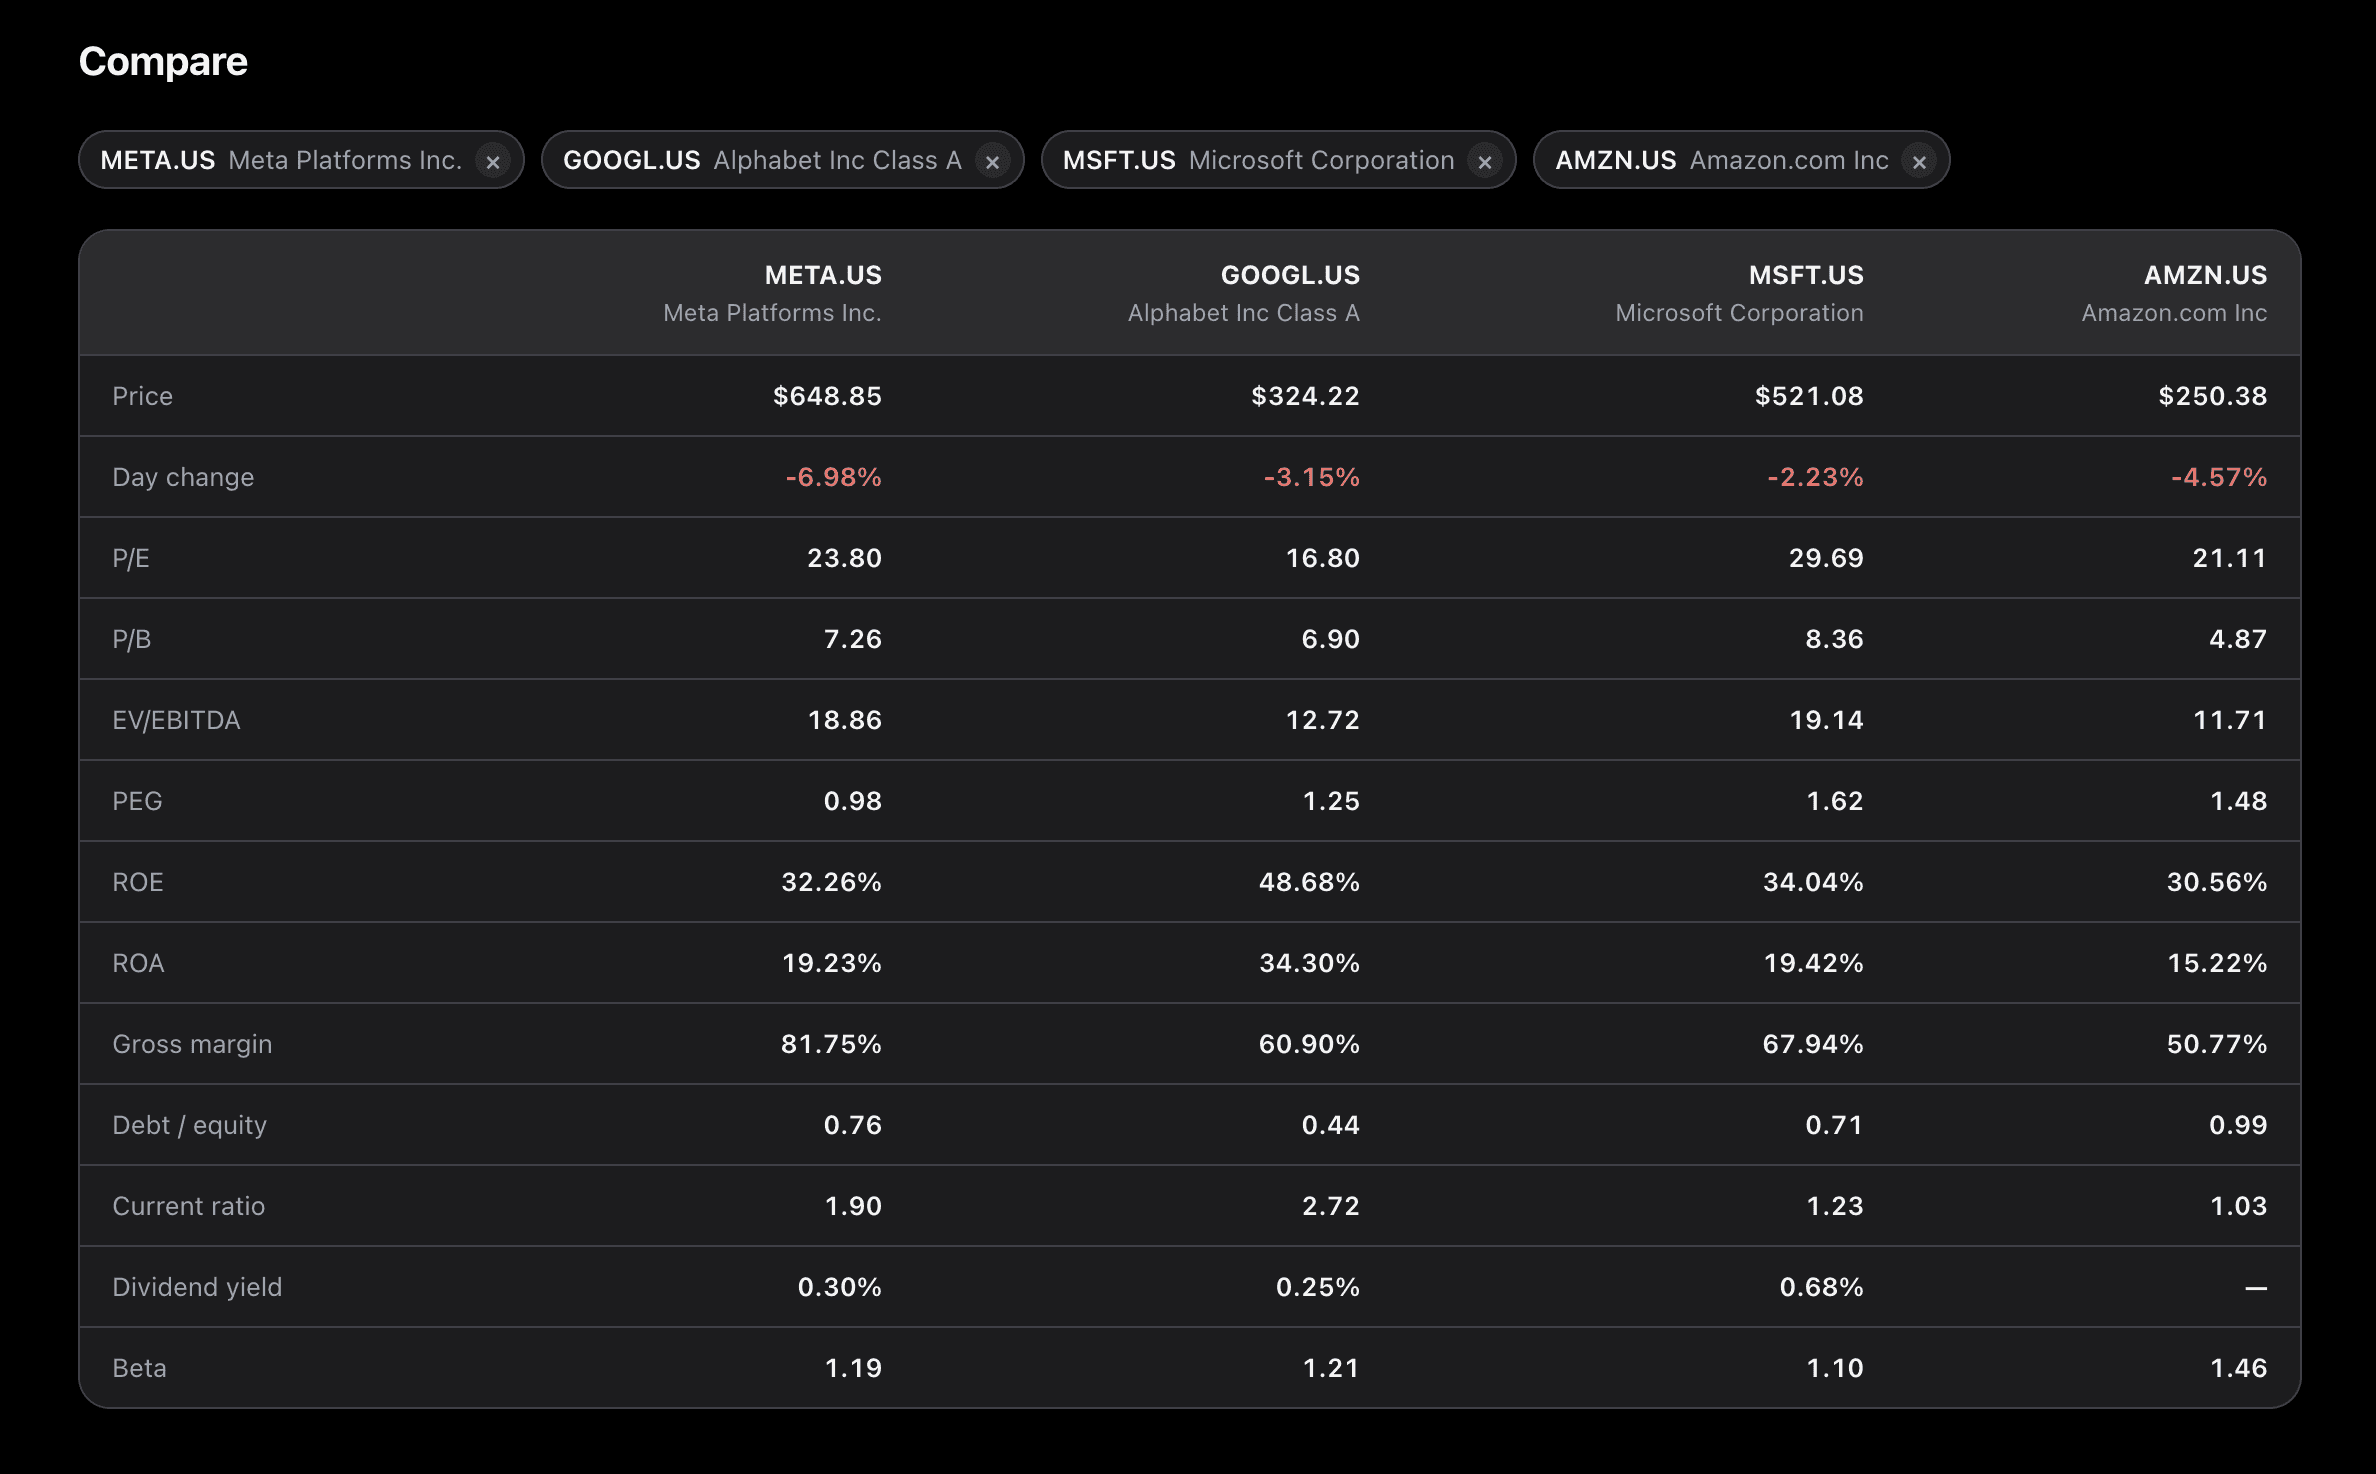
Do porównania pasują Alphabet, Microsoft i Amazon. Razem z Meta to cztery firmy, które budują największe na świecie sieci centrów danych (w branży nazywa się je hyperscalerami). W tym roku łącznie planują ponad 700 mld USD wydatków na infrastrukturę.
| Wskaźnik | Meta | Alphabet | Microsoft | Amazon |
|---|---|---|---|---|
| Zmiana kursu 22.10 | −7,0% | −3,2% | −2,2% | −4,6% |
| C/Z | 23,8× | 16,8× | 29,7× | 21,1× |
| C/WK | 7,3× | 6,9× | 8,4× | 4,9× |
| EV/EBITDA | 18,9× | 12,7× | 19,1× | 11,7× |
| ROE | 32% | 49% | 34% | 31% |
| Dług / kapitał własny | 0,76 | 0,44 | 0,71 | 0,99 |
| Capex 2026 (prognoza) | 135–145 mld | 195–205 mld | ok. 175 mld | ok. 220 mld |
Wskaźnik C/Z Meta (23,8×) jest wyższy niż Alphabetu (16,8×) i Amazona (21,1×), a niższy niż Microsoftu (29,7×). EV/EBITDA Meta (18,9×) jest zbliżony do Microsoftu (19,1×) i wyższy niż u Alphabetu (12,7×) i Amazona (11,7×). Sam wskaźnik nie mówi, czy cena jest wysoka, czy niska: zależy od tego, jak będą się zmieniać zyski każdej ze spółek. Te same cztery spółki, razem z marżami, płynnością i betą, pokazuje widok Porównaj w AlphaInvestorze, płatnej aplikacji autora.
Wynik C/Z zależy też od tego, który zysk trafia do mianownika. Dostawca danych podaje 23,8×. Licząc samodzielnie przy kursie 648,85 USD:
- na raportowanym zysku z czterech ostatnich kwartałów (29,33 USD na akcję) C/Z wynosi ok. 22×,
- bez odpisu prawnego z III kwartału (32,90 USD) ok. 20×,
- zysk z I kwartału 2026 był wyjątkowo wysoki: zysk netto (26,8 mld USD) przekroczył wynik operacyjny (22,9 mld USD), czyli podniosły go pozycje spoza podstawowej działalności. Bez nich wskaźnik byłby wyższy.
Druga miara to stopa wolnych przepływów, czyli FCF z 12 miesięcy podzielony przez kapitalizację. Przy kursie 648,85 USD i ok. 2,52 mld akcji kapitalizacja wynosi ok. 1,64 bln USD, a stopa wolnych przepływów ok. 1,5%. Dostawca danych podawał w tym dniu kapitalizację 1,78 bln USD, opartą na nieaktualnej liczbie akcji, dlatego w obliczeniach używamy własnej wartości. Wolne przepływy z 12 miesięcy są o ok. 40% niższe niż rok wcześniej (42,7 mld USD).
Ryzyka
- Zwrot z inwestycji w AI. Capex rośnie dziś kilkakrotnie szybciej niż przychody. Jeśli lepsze reklamy i nowe produkty (asystent Meta AI, modele dla firm) nie przełożą się na odpowiednio wyższe przychody, spółka zostanie z bardzo drogą infrastrukturą.
- Amortyzacja. Koszt serwerów kupionych w latach 2025–2026 rozkłada się na kolejne lata, więc będzie obniżał wynik operacyjny także po zakończeniu obecnego programu inwestycji.
- Finansowanie. Dług wzrósł o ponad 22 mld USD w dziewięć miesięcy, a nowe akcje klasy C zapowiadają emisje. Koszt ubezpieczenia długu Meta, Amazona, Alphabetu i Microsoftu jest najwyższy od miesięcy.
- Ryzyko prawne i regulacyjne. Ugoda w sprawie nastolatków to do 18,6 mld USD wypłat. W Europie i USA toczą się kolejne postępowania dotyczące danych i konkurencji.
- Reality Labs. 18–19 mld USD straty w 2026 roku i ok. 15 mld USD prognozowane na 2027. Segment od lat przynosi straty.
- Ład korporacyjny. Mark Zuckerberg kontroluje większość głosów przy mniejszościowym udziale w kapitale. Akcje bez głosu utrwalają ten układ, więc akcjonariusze mniejszościowi mają niewielki wpływ na to, ile spółka wyda na AI.
Dane do śledzenia w kolejnych raportach
- Capex w IV kwartale 2026 i pierwsza prognoza na 2027: czy wydatki dalej rosną.
- Średnia cena reklamy: według spółki to w niej widać efekt modeli AI.
- Marża operacyjna bez zdarzeń jednorazowych: czy zatrzyma się w okolicach 35%.
- Pierwsze emisje akcji klasy C po styczniu 2027 i ich skala.
- Wyniki Alphabetu i Microsoftu (28 października) oraz Amazona (29 października): czy spadek wolnych przepływów dotyczy całego sektora, czy głównie Meta.
Metodologia. Dane finansowe z komunikatów kwartalnych i raportów Meta Platforms (formularze 8-K i 10-Q złożone w SEC). Wyniki IV kwartału 2025 wyliczone jako różnica roku 2025 i trzech pierwszych kwartałów. Capex według definicji spółki: zakupy rzeczowych aktywów trwałych plus spłata kapitału leasingów finansowych. FCF to przepływy operacyjne minus capex. Wskaźniki Meta w tekście policzone samodzielnie przy kursie 648,85 USD (22.10.2026) i ok. 2,52 mld akcji. Tabela porównawcza: wskaźniki wszystkich czterech spółek według dostawcy danych (EODHD), przy kursach z zamknięcia 22.10.2026, żeby były liczone tak samo. To te same dane, które pokazuje widok Porównaj w AlphaInvestorze. Prognozy capexu według ostatnich komunikatów spółek.
Chcesz pójść dalej?
Pełną historię sprawozdań i porównanie z konkurencją pokazuje AlphaInvestor, aplikacja autora tego tekstu. Aplikacja jest płatna.
Materiał edukacyjny, nie rekomendacja inwestycyjna: narzędzia liczą wynik dla założeń, które wpisujesz, i nie mówią, co kupić. Zasady serwisu.