Ile wzrostu jest w cenie Meta? Odwrócony DCF krok po kroku
W poprzedniej analizie, Meta: reklama rośnie o 26%, ale AI zjada całą gotówkę, opisałem, jak szybko rosną nakłady Meta na centra danych. Ten tekst zadaje pytanie z drugiej strony: co musi się wydarzyć, żeby dzisiejszy kurs miał sens? Do odpowiedzi służy odwrócony DCF. Wszystkie kroki są pokazane, z założeniami, które można podważyć.
Dane według stanu na 2 listopada 2026 (kurs zamknięcia 606,73 USD). Kwoty w USD.
Dlaczego liczyć w drugą stronę
Zwykła wycena metodą zdyskontowanych przepływów (DCF) wymaga zgadnięcia przyszłych przychodów, marż i inwestycji na dziesięć lat do przodu. Wynik bardzo mocno zależy od tych zgadywań, więc łatwo „wyliczyć” dowolną wartość.
Odwrócony DCF zaczyna od ceny, którą rynek już ustalił, i szuka założeń, przy których ta cena się zgadza. Zamiast „ile jest warta Meta” pytamy: jakie tempo wzrostu jest zapisane w kursie. Taką liczbę można potem porównać z historią spółki i obserwować w kolejnych raportach.
Punkt wyjścia: ile płacimy za Meta
| Pozycja | Kwota |
|---|---|
| Kurs × liczba akcji (606,73 USD × 2,573 mld) | 1 561 mld |
| plus dług długoterminowy | 81 mld |
| minus gotówka i papiery wartościowe | 82 mld |
| Wartość przedsiębiorstwa (EV) | 1 560 mld |
Liczba akcji, gotówka i dług pochodzą z bilansu na 30 września 2026. W IV kwartale 2026 spółka wyda jeszcze ok. 54 mld na inwestycje (środek prognozy 135–145 mld na cały rok minus 85,8 mld wydane w trzech kwartałach), czyli więcej, niż zarobi na działalności operacyjnej. Ta różnica pomniejszy gotówkę, więc przepływy od 2027 roku muszą pokryć ok. 1 580 mld.
Koszt kapitału
Przepływy z przyszłości dyskontujemy średnim ważonym kosztem kapitału (WACC).
- Koszt kapitału własnego: 4,89% (rentowność 10-letnich obligacji USA) + 1,279 (beta Meta) × 4,5% (premia za ryzyko rynku akcji) = 10,6%.
- Koszt długu po podatku: (4,89% + 1 pkt proc.) × (1 − 21%) = 4,7%.
- Wagi: kapitał własny 95%, dług 5% (wartości rynkowe).
- WACC: ok. 10,4%.
Model: faza inwestycji i faza dojrzała
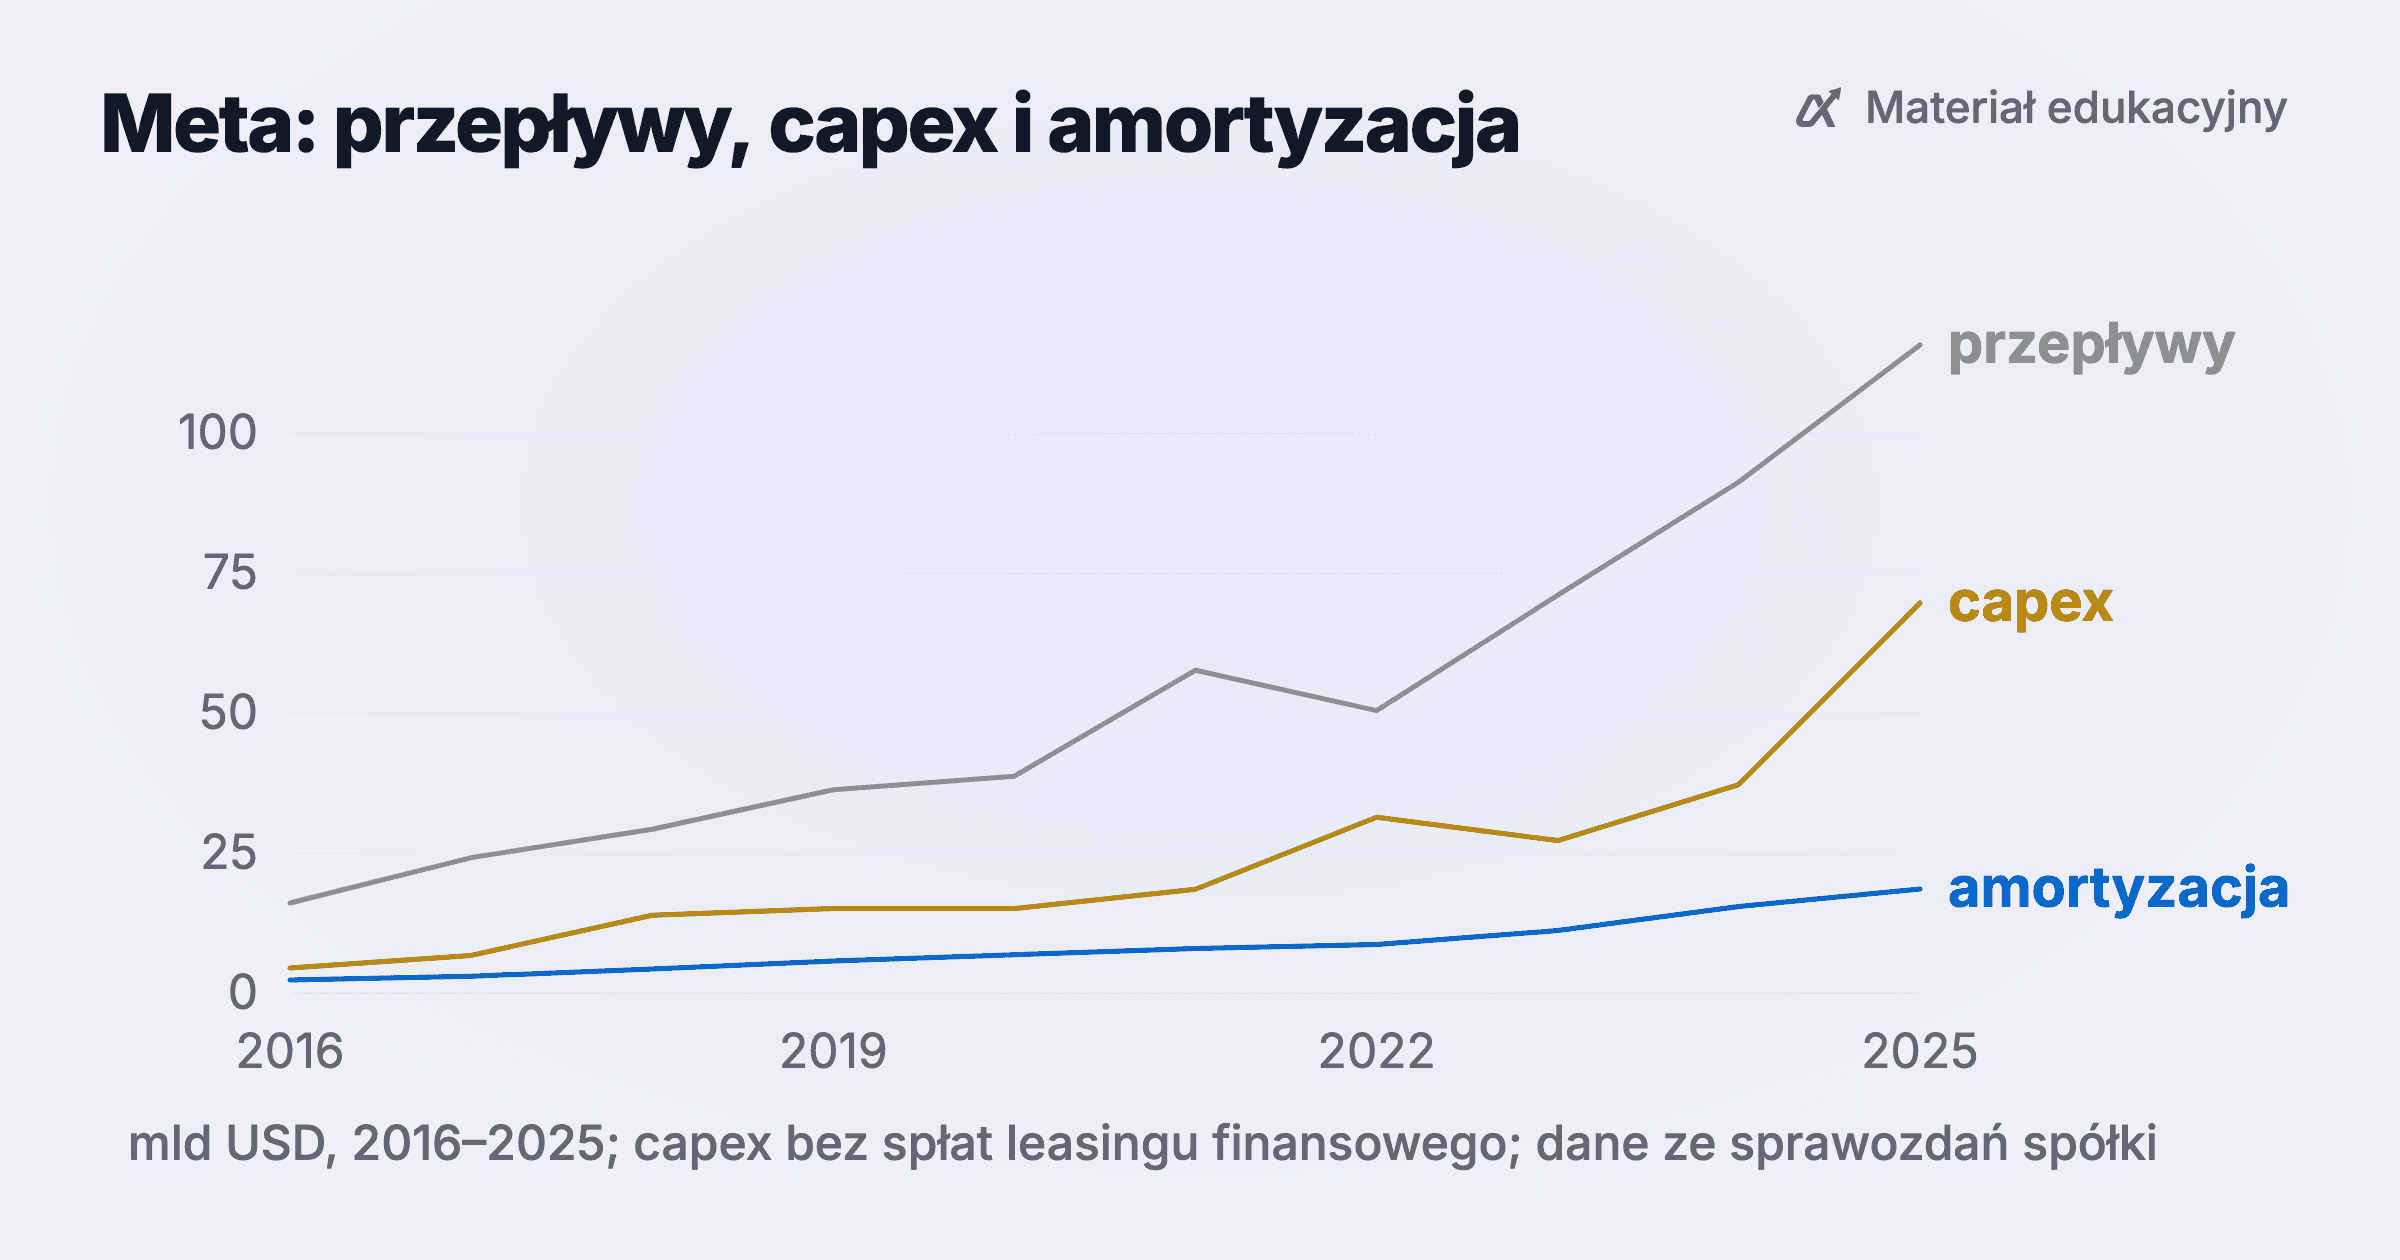
Model ma dwie fazy:
- Faza inwestycji (2027–2028). Przyjmuję capex 200 i 210 mld przy amortyzacji 45 i 65 mld oraz marżę operacyjną 32%, czyli niższą niż obecne ok. 37% bez jednorazowego odpisu, bo nowe centra danych zaczną się amortyzować. Wolne przepływy dla firmy (FCFF) wychodzą w tych latach ujemne: ok. −75 i −50 mld.
- Faza dojrzała (2029–2036). Marża rośnie liniowo do poziomu docelowego w 2031 roku. Tempo wzrostu przychodów przez pierwsze pięć lat (2027–2031) jest niewiadomą, której szukamy. Potem spada stopniowo do 3% w 2036 roku. Inwestycje są takie, jakich wymaga wzrost przy zwrocie z nowego kapitału 20%. Po 2036 roku wzrost 3% rocznie bez końca.
Podatek od zysku operacyjnego: 17%.
Co zakłada obecny kurs
Przy docelowej marży operacyjnej 38% i WACC 10,4% kurs z 2 listopada zgadza się z wzrostem przychodów ok. 18% rocznie w latach 2027–2031. To oznacza przychody ok. 590 mld w 2031 roku, czyli ok. 2,3 razy więcej niż w 2026 roku.
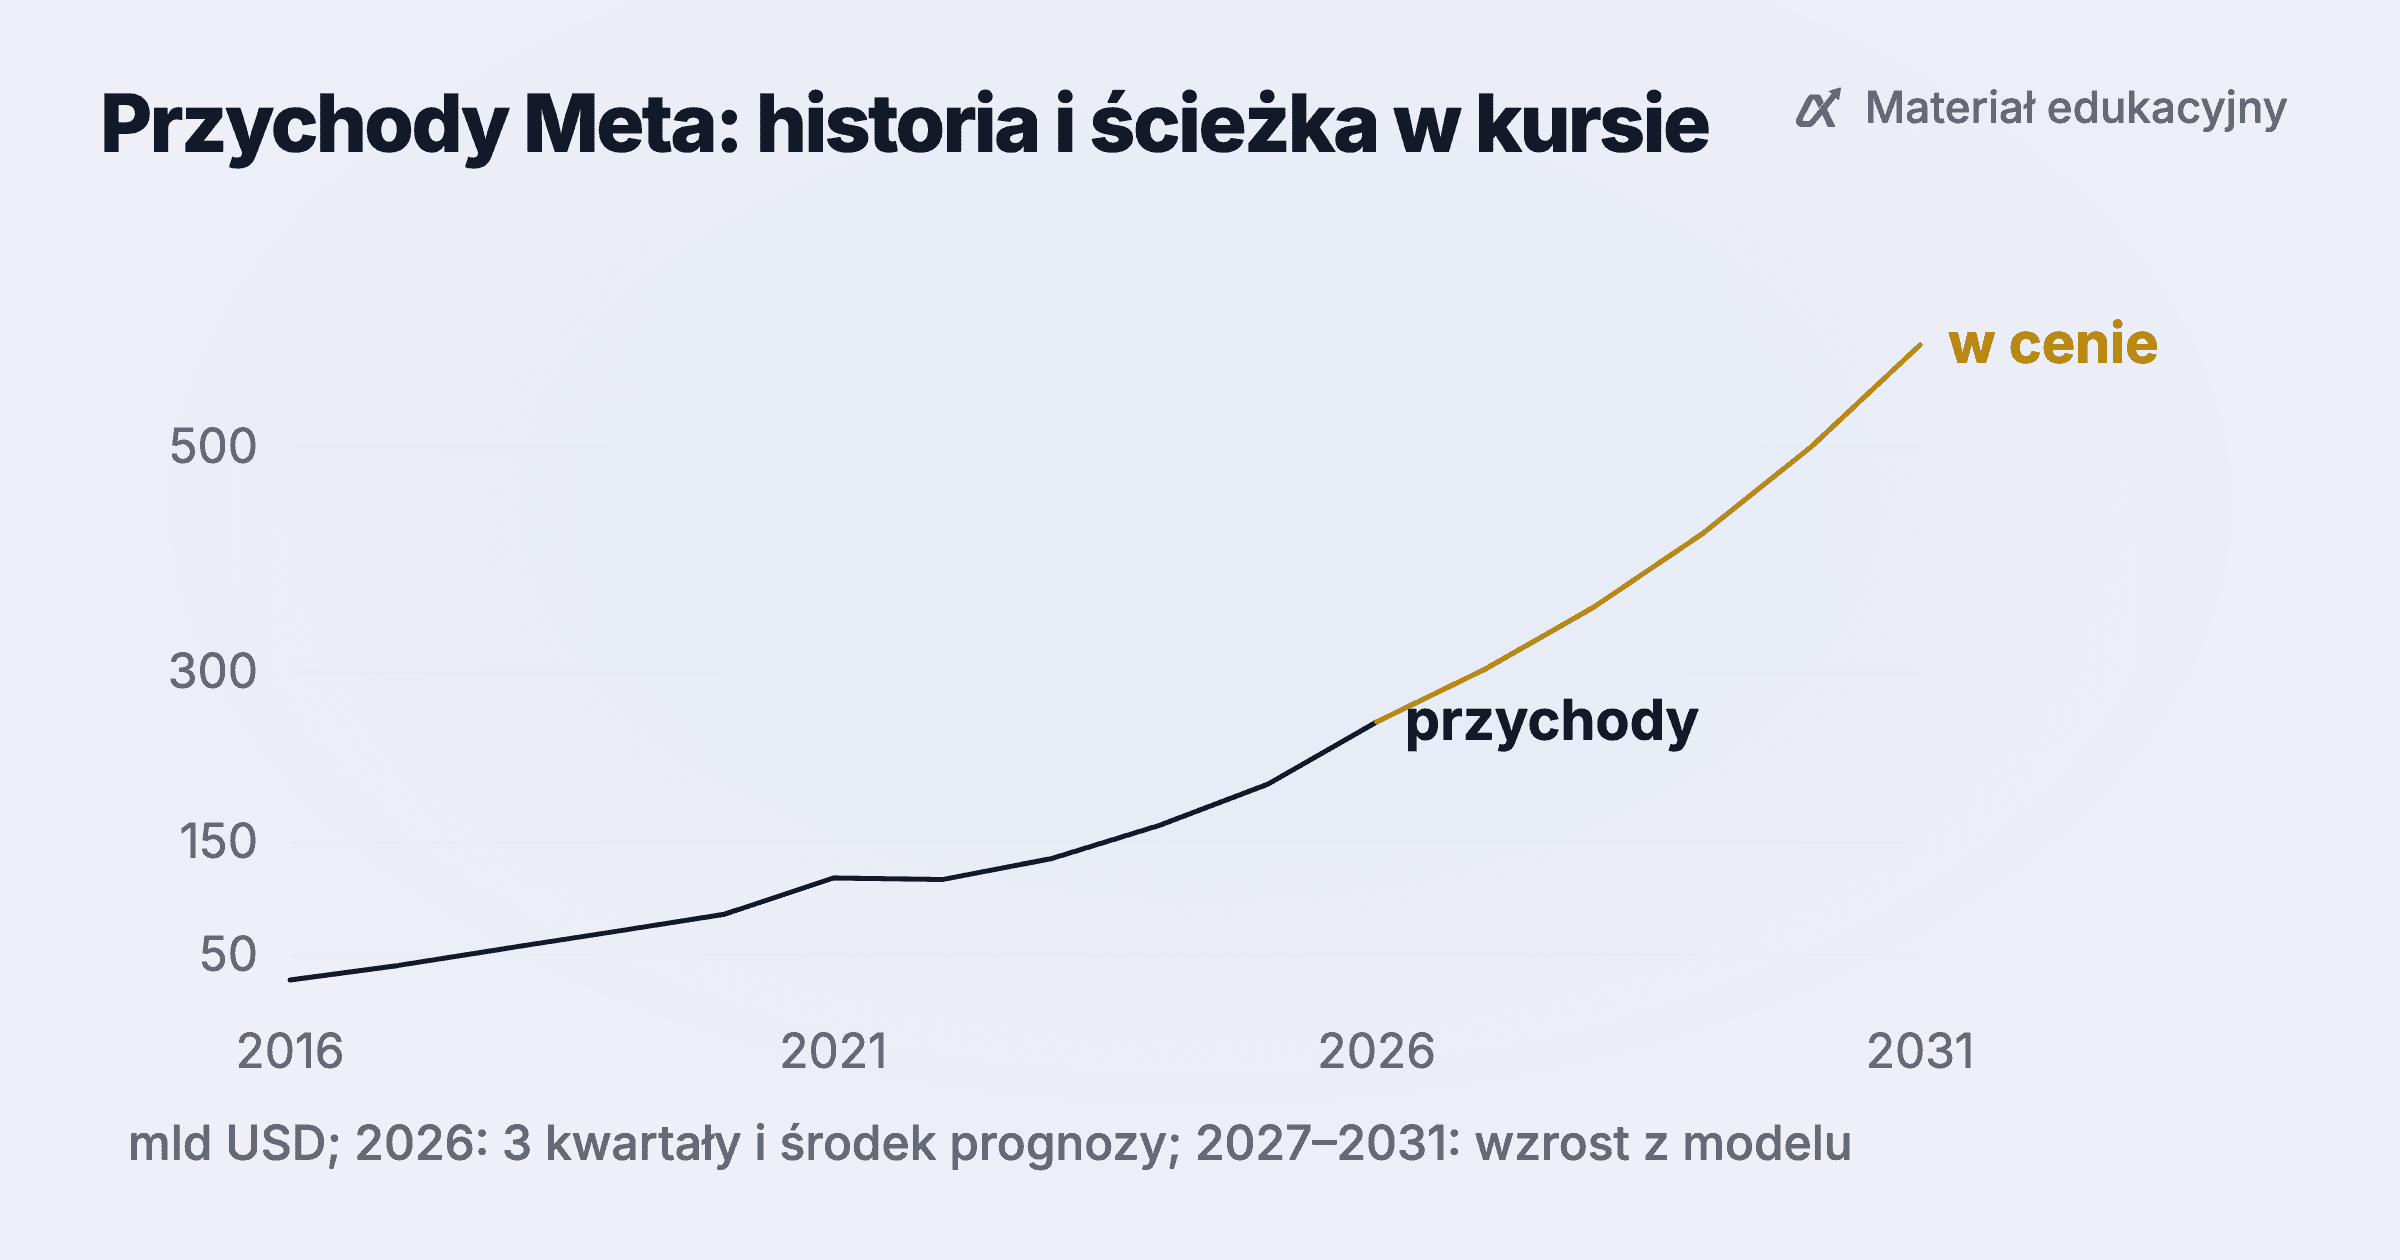
Dla porównania: przychody Meta rosły o 16% w 2023 roku, 22% w 2024 i 22% w 2025. Na 2026 rok wychodzi ok. 27% (trzy kwartały i środek prognozy na IV kwartał). Ścieżka z kursu jest więc wolniejsza niż ostatnie lata, ale ma trwać pięć lat od już bardzo wysokiej bazy.
Ile założenie o marży zmienia wynik:
| Docelowa marża operacyjna | WACC 9,4% | WACC 10,4% | WACC 11,4% |
|---|---|---|---|
| 30% | 19,0% | 23,2% | 27,4% |
| 34% | 16,4% | 20,5% | 24,6% |
| 38% | 14,2% | 18,2% | 22,1% |
| 42% | 12,3% | 16,1% | 19,9% |
| 46% | 10,5% | 14,2% | 17,9% |
Wymagany wzrost przychodów rocznie w latach 2027–2031.
Dwie liczby pomagają zrozumieć, skąd bierze się wartość:
- Bez wzrostu: gdyby zysk operacyjny z ostatnich 12 miesięcy bez odpisu (89 mld) utrzymał się na zawsze, przy WACC 10,4% firma byłaby warta ok. 712 mld, czyli mniej niż połowę obecnej wartości przedsiębiorstwa. Ponad połowa ceny to oczekiwany wzrost.
- Wartość końcowa: ok. 80% wyniku modelu pochodzi z przepływów po 2036 roku. To typowe dla spółek wzrostowych i jest powodem, dla którego małe zmiany założeń mocno przesuwają wynik.
Sprawdzian: jaki zwrot z nowego capexu
| Założenie | Wymagany wzrost przychodów rocznie |
|---|---|
| Bazowe (zwrot z nowego kapitału 20%, capex 200 i 210 mld) | 18,2% |
| Zwrot z nowego kapitału 15% | 21,6% |
| Zwrot z nowego kapitału 30% | 15,8% |
| Capex 160 mld w 2027 i 2028 | 17,2% |
| Capex 250 mld w 2027 i 2028 | 19,1% |
Najbardziej czułe jest założenie o zwrocie z nowego kapitału. Jeśli setki miliardów wydane na centra danych przyniosą zwrot jak w dotychczasowym biznesie reklamowym, kurs wymaga wolniejszego wzrostu. Jeśli zwrot będzie niższy, spółka musi rosnąć szybciej, żeby kurs się zgadzał. Sama wysokość capexu w 2027 i 2028 roku zmienia wynik mniej, niż można by się spodziewać, bo to tylko dwa lata z dziesięciu.
Co obserwuję w kolejnych kwartałach
- Tempo wzrostu przychodów wobec ok. 18% rocznie z powyższej ścieżki.
- Capex wobec amortyzacji: jak szybko „fala amortyzacji” obniża marżę operacyjną.
- Marża operacyjna bez jednorazowych pozycji, np. odpisów prawnych.
- Sygnały o zwrocie z inwestycji w AI: ceny reklam, liczba wyświetleń, przychody spoza reklamy.
- Finansowanie: kolejne emisje długu i pierwsze emisje akcji klasy C po styczniu 2027 roku.
Ograniczenia
- Model jest uproszczony: jedna marża dla całej spółki, bez osobnego liczenia Reality Labs, bez opcji na akcje dla pracowników i bez leasingu poza capexem.
- Capex i amortyzacja w latach 2027–2028, premia za ryzyko, podatek i zwrot z nowego kapitału to założenia. Tabele pokazują, jak bardzo każde z nich zmienia wynik.
- Wynik to wyliczenie zgodne z dzisiejszym kursem, a nie prognoza ani ocena, czy kurs jest za wysoki, czy za niski.
Metodologia. Kurs zamknięcia z 2.11.2026, bilans na 30.09.2026 i wyniki kwartalne z raportów Meta (10-Q, komunikaty kwartalne). Rentowność 10-letnich obligacji USA i beta z 2.11.2026. Obliczenia odtwarzalne krok po kroku: model dwufazowy przepływów dla firmy (FCFF), wzrost szukany metodą bisekcji tak, by wartość modelu równała się wartości przedsiębiorstwa pomniejszonej o ujemne przepływy z IV kwartału 2026.
Aplikacja AlphaInvestor
Pełną historię sprawozdań i porównanie z konkurencją pokazuje AlphaInvestor, płatna aplikacja autora tego tekstu. Na liście oczekujących dostaniesz e-mail, gdy będzie dostępna.
Materiał edukacyjny, nie rekomendacja inwestycyjna: narzędzia liczą wynik dla założeń, które wpisujesz, i nie mówią, co kupić. Zasady serwisu.